
IPO - Initial Public Offering
Börsengang erklärt: Ablauf, Chancen und Risiken
Nur wenige Börsenereignisse erzeugen so viel Aufmerksamkeit wie ein Börsengang. Wenn ein Unternehmen erstmals seine Aktien der Öffentlichkeit anbietet, ist das nicht nur ein Meilenstein für das Unternehmen selbst. Es ist auch der Moment, in dem Anleger erstmals die Möglichkeit erhalten, Aktien des Unternehmens öffentlich zu erwerben. Dabei sind Börsengänge mal spektakulär erfolgreich, mal bittere Enttäuschung.
Unser Ratgeber erklärt, was ein IPO genau ist, wie der Prozess dahinter funktioniert und warum Unternehmen diesen Schritt wählen. Außerdem zeigen wir, wie Anleger konkret teilnehmen können, werfen einen Blick auf bekannte Beispiele aus der Vergangenheit und analysieren die Chancen und Risiken, die ein IPO-Investment mit sich bringt.
1. Was ist ein IPO? Definition und Grundlagen
IPO steht für Initial Public Offering, zu Deutsch: erstmaliges öffentliches Angebot.1 Gemeint ist damit der Vorgang, bei dem ein bisher privat gehaltenes Unternehmen zum ersten Mal Aktien an die breite Öffentlichkeit ausgibt und diese an einer Börse zum Handel zulässt.2 Mit diesem Schritt vollzieht das Unternehmen den Wechsel vom Privatunternehmen zur börsennotierten Aktiengesellschaft.
Im Deutschen werden die Begriffe IPO und Börsengang oft synonym verwendet. Das ist im Wesentlichen korrekt, auch wenn der „Börsengang" normalerweise etwas allgemeiner gefasst ist. Ergänzend lohnt es sich daher, einige verwandte Konzepte kurz voneinander abzugrenzen:
Direktlisting: Beim Direct Listing werden keine neuen Aktien ausgegeben.3 Stattdessen können bestehende Aktionäre, wie etwa frühe Mitarbeiter oder Investoren, ihre Anteile direkt am Markt verkaufen. Spotify und Coinbase gingen auf diese Weise an die Börse. Vorteile des Direct Listing sind unter anderem die Tatsache, dass es zu keiner Anteilsverwässerung kommt, kein Bedarf an Konsortialbanken besteht und es keine Lock-up-Perioden gibt. Allerdings fließt für das Unternehmen selbst auch kein frisches Kapital.
SPAC: Ein Special Purpose Acquisition Company ist eine leere Börsenmantelgesellschaft, die zunächst Kapital einsammelt und dieses dann nutzt, um ein privates Zielunternehmen zu übernehmen – und es so auf indirektem Weg an die Börse zu bringen.4 SPACs waren besonders zwischen 2020 und 2021 en vogue, verloren danach jedoch an Beliebtheit.
Hierzulande ist für einen Börsengang am regulierten Markt eine bestimmte Rechtsform vorgeschrieben: die Aktiengesellschaft (AG), die Europäische Gesellschaft (SE) oder die Kommanditgesellschaft auf Aktien (KGaA).5 Unternehmen anderer Rechtsformen müssen vor dem Börsengang entsprechend umgewandelt werden.
IPO
- Frisches Kapital fließt ins Unternehmen
- Zeichnung für Privatanleger möglich
- Anteilsverwässerung und hohe Emissionskosten
Direct Listing
- Keine Verwässerung, keine Lock-up-Periode
- Keine Konsortialbanken nötig
- Kein frisches Kapital für das Unternehmen
SPAC
- Schneller Börsenzugang für das Zielunternehmen
- Zielunternehmen bei der Zeichnung noch unbekannt
- Beliebtheit seit 2021 deutlich gesunken
Quellen: Deutsche Börse Group; Gabler Banklexikon. Keine Anlageempfehlung.
2. Ablauf eines IPO – Schritt für Schritt
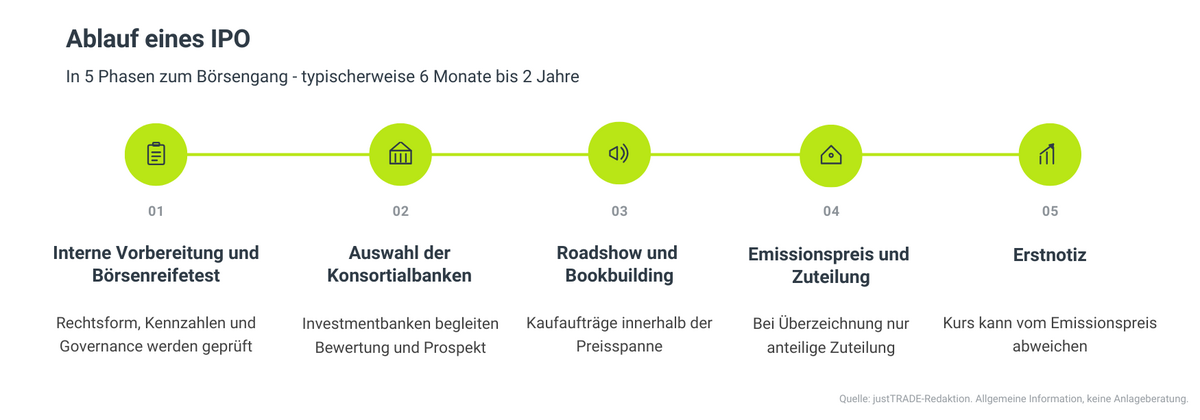
Hinter einem Börsengang steckt deutlich mehr Vorbereitung, als die öffentliche Wahrnehmung vermuten lässt. Zwischen der internen Entscheidung und dem ersten Handelstag vergehen typischerweise sechs Monate bis zwei Jahre. Grob lässt sich der Prozess in fünf Phasen gliedern.
1. Interne Vorbereitung und Börsenreifetest
Bevor ein Unternehmen an die Börse gehen kann, muss es börsenreif sein. Das bedeutet, es braucht nicht nur die richtige Rechtsform, sondern auch belastbare Finanzkennzahlen, funktionierende Governance-Strukturen, ein erfahrenes Management und eine klare Wachstumsstrategie. Oft werden in dieser Phase Wirtschaftsprüfer, Anwälte und Berater für Investor Relations hinzugezogen.
2. Auswahl der Konsortialbanken
Das Unternehmen beauftragt eine oder mehrere Investmentbanken, die als sogenannte Konsortialführer den Börsengang begleiten. Diese Konsortialführer übernehmen zentrale Aufgaben. Beispielsweise beraten sie bei der Bewertung, koordinieren den Emissionsprozess, erstellen den Wertpapierprospekt und können je nach Ausgestaltung des Börsengangs auch Platzierungs- oder Übernahmeverpflichtungen übernehmen.
3. Roadshow und Bookbuilding
In der Roadshow präsentiert das Management des Unternehmens das Geschäftsmodell vor institutionellen Investoren. Das können zum Beispiel Fondsgesellschaften, Versicherungen oder auch Pensionskassen sein. Ziel ist es, Interesse zu wecken und erste Nachfragesignale zu gewinnen. Im Rahmen des Bookbuilding-Verfahrens werden anschließend Kaufaufträge von Investoren innerhalb einer zuvor festgelegten Preisspanne gesammelt. Dabei geben Investoren an, zu welchem Preis und in welcher Menge sie Aktien erwerben möchten. Auf Basis der eingegangenen Orders und der Nachfrage wird anschließend der endgültige Emissionspreis festgelegt.
4. Festlegung des Emissionspreises und Zuteilung
Nach Abschluss des Bookbuildings wird der endgültige Emissionspreis innerhalb der kommunizierten Spanne festgelegt. Ist die Nachfrage größer als das Angebot – das Orderbuch ist dann überzeichnet –, werden Aktien nicht vollständig zugeteilt. Privatanleger bekommen in solchen Situationen häufig nur einen Bruchteil der ursprünglich beantragten Aktienzahl.
5. Erstnotiz und erster Handelstag
Mit der Erstnotiz beginnt der reguläre Börsenhandel. Der Eröffnungskurs kann erheblich vom Emissionspreis abweichen, und zwar entweder nach oben oder nach unten. Besonders in den ersten Handelswochen sind starke Kursschwankungen keine Seltenheit, da der Markt das Unternehmen erstmals frei bewertet.
3. Gründe für den Börsengang
Warum nehmen Unternehmen die erheblichen Kosten und den Aufwand eines Börsengangs überhaupt auf sich? Die Motive dafür sind vielschichtig, aber nicht immer deckungsgleich mit dem, was Anleger sich erhoffen.6
Kapitalbeschaffung für Wachstum: Das ist der naheliegendste Grund. Ein Börsengang bringt frisches Eigenkapital ins Unternehmen, ganz ohne Zinsen oder feste Rückzahlungspflichten. Dieses Kapital kann in Forschung und Entwicklung, Internationalisierung oder Akquisitionen fließen. Anders als ein Bankkredit belastet es weder die Bilanz mit Verbindlichkeiten noch schränkt es die unternehmerische Freiheit durch Kreditbedingungen ein.
Exit-Strategie für Altgesellschafter: Gründer, frühe Mitarbeiter und/oder Wagniskapitalgeber haben oft über Jahre hinweg mit illiquiden Anteilen gearbeitet. Ein Börsengang schafft grundsätzlich zusätzliche Liquidität, wobei für bestimmte Altgesellschafter, Gründer oder Mitarbeiter Lock-up-Regelungen gelten können. Dieser Aspekt wird von Privatanlegern gelegentlich unterschätzt. So fließt beim IPO ein erheblicher Teil des Erlöses mitunter nicht in das Unternehmen selbst, sondern an veräußernde Altgesellschafter fließt.
Steigerung von Bekanntheit und Reputation: Börsennotierte Unternehmen stehen im Rampenlicht der Finanzmedien. Das schärft das Profil bei Kunden, Lieferanten und potenziellen Geschäftspartnern. Auch für die Mitarbeitergewinnung kann eine Börsennotierung attraktiv sein – Aktienoptionsprogramme und die Teilhabe am Unternehmenserfolg sind ein ernsthafter Wettbewerbsvorteil im Kampf um Talente.
Bewertungsreferenz für Übernahmen und Fusionen: Ein Börsenkurs macht den Unternehmenswert jederzeit ablesbar. Das vereinfacht Akquisitionen erheblich. Statt langwieriger Verhandlungen über den Wert eines Unternehmens steht der Marktpreis als Orientierung bereit. Darüber hinaus können börsennotierte Unternehmen eigene Aktien als Akquisitionswährung einsetzen.
Alternative zur Fremdfinanzierung: Ein Börsengang kann Unternehmen eine Möglichkeit bieten, zusätzliches Eigenkapital aufzunehmen, ohne dafür feste Zins- und Rückzahlungsverpflichtungen wie bei einem Kredit einzugehen. Dem stehen jedoch die Kosten des Börsengangs sowie mögliche Verwässerungseffekte für bestehende Aktionäre gegenüber.
justTRADE. So einfach geht Investieren.
Bereit für Ihre erste Order?
Jetzt Depot eröffnenDepoteröffnung in ca. 10 Minuten, kostenlos und ohne Papierkram.
4. Wie können Anleger an einem IPO teilhaben?
Grundsätzlich gibt es zwei Möglichkeiten, Aktien eines neu börsennotierten Unternehmens zu erwerben: einerseits die Zeichnung vor dem ersten Handelstag und andererseits der Kauf nach der Erstnotiz. Beide Wege haben ihre eigenen Charakteristika.
4.1 Zeichnung im Primärmarkt
Während der Zeichnungsfrist, die für gewöhnlich einige Tage bis zwei Wochen dauert, können Anleger eine Kauforder aufgeben und ihre Bereitschaft signalisieren, Aktien zum späteren Emissionspreis zu erwerben. Das geht über den eigenen Broker, sofern dieser den jeweiligen IPO anbietet. Nicht alle Broker nehmen an allen Börsengängen teil. Es lohnt sich, vorab zu prüfen, ob der gewünschte IPO über das eigene Depot verfügbar ist.
Sollte das Interesse größer als das Angebot ausfallen, greift das Zuteilungsverfahren. Häufig wird in diesem Fall nach dem Losverfahren oder nach der Ordergröße zugeteilt. Manchmal haben auch institutionelle Anleger einen strukturellen Vorteil. Privatanleger sollten deshalb unbedingt realistische Erwartungen mitbringen. Bei einzelnen stark nachgefragten Börsengängen erhielten Privatanleger in der Vergangenheit nur einen kleinen Teil der ursprünglich gewünschten Aktien.15
4.2 Der Emissionsprospekt als Pflichtlektüre
Vor jeder Zeichnung empfiehlt es sich, den Wertpapierprospekt zumindest in Grundzügen zu lesen.7 Darin sind das Geschäftsmodell, die Finanzlage, die Risikofaktoren und die Verwendung des Emissionserlöses detailliert dokumentiert. Besondere Aufmerksamkeit verdient der Abschnitt zu den Risiken, da er gesetzlich vorgeschrieben ist und oft mehr preisgibt als der glänzende Marketingauftritt des Unternehmens.
4.3 Die Lock-up-Periode
Nach dem Börsengang kommt es für Altgesellschafter, Gründer und Mitarbeiter im Regelfall zu einer Lock-up-Periode (Sperrfrist).8 In dieser Zeit dürfen sie ihre Aktien nicht veräußern.9 Dadurch soll verhindert werden, dass massive Anteilsverkäufe unmittelbar nach dem Börsengang den Kurs einbrechen lassen. Für Privatanleger ist dieses Datum wichtig, weil nach Ablauf der Lock-up-Periode ein erhöhtes Angebot an Aktien kurzfristigen Druck auf den Kurs erzeugen kann.
4.4 Kauf im Sekundärmarkt
Wer die Zeichnungsfrist verpasst hat oder schlicht abwarten möchte, kann die Aktie nach der Erstnotiz ganz regulär über die Börse kaufen. Das hat den Vorteil, dass man die ersten Kursbewegungen beobachten und die Bewertung des Unternehmens besser einschätzen kann. Bei stark gestiegenen Kursen zahlt man aber möglicherweise einen deutlich höheren Preis als den Emissionspreis.
5. Beispiele aus der Vergangenheit
Ein Blick zurück zeigt, dass Börsengänge sowohl ein Sprungbrett in eine glänzende Zukunft als auch der Beginn einer langen Talfahrt sein können. Die folgenden Beispiele illustrieren die gesamte Bandbreite.
Deutsche Telekom (1996)
Kaum ein Börsengang prägte das kollektive Gedächtnis deutscher Anleger so nachhaltig wie der der Deutschen Telekom. Mit rund zehn Milliarden Euro Erlös am ersten Handelstag war er der mit Abstand größte deutsche Börsengang aller Zeiten. Die begleitende Werbekampagne machte die Aktie zur Volksaktie – Millionen Kleinanleger zeichneten erstmals Aktien. Die Euphorie hatte jedoch einen langen Nachhall. Nach dem Platzen der Dotcom-Blase brach der Kurs dramatisch ein. Anleger, die zur Erstnotiz eingestiegen waren, warteten jahrelang auf eine Erholung.10
Infineon (2000)
Der Börsengang des Halbleiterherstellers Infineon fiel in die Endphase des Dotcom-Hypes. Trotz solider Geschäftszahlen traf Infineon der Markteinbruch hart. Der Emissionspreis von 35 Euro wurde über viele Jahre nicht wieder erreicht. Das Beispiel zeigt, dass selbst fundamental starke Unternehmen durch ungünstiges Timing in eine Kursfalle geraten können.11
Facebook/Meta (2012)
Mit einem echten Eklat begann das Börsendebüt von Facebook.14 Technische Probleme an der Nasdaq verzögerten den Handelsstart, und der Kurs fiel in den ersten Wochen deutlich unter den Emissionspreis von 38 US-Dollar. Der anfängliche Kursrückgang wurde in den folgenden Jahren durch eine deutlich positive Kursentwicklung überlagert.
Zalando (2014)
Anfänglich war der IPO des Berliner Online-Modehändlers sehr durchwachsen. Mit einer Marktkapitalisierung von knapp sechs Milliarden Euro zum Erstnotiz-Kurs fiel die Aktie zunächst unter den Emissionspreis. In den Folgejahren zeigte sich der Titel äußerst schwankungsanfällig – während der Corona-Pandemie stieg der Kurs 2021 zeitweise auf über 100 Euro, fiel danach aber wieder deutlich zurück und markierte 2024 mit rund 16 Euro ein neues Rekordtief. Das Beispiel zeigt, wie stark sich die Bewertung eines Unternehmens nach dem IPO über die Jahre verändern kann.12
Porsche AG (2022)
Nach Jahren der IPO-Flaute setzte der Börsengang der Porsche AG im September 2022 ein Ausrufezeichen. Mit einem Emissionserlös von knapp 9,4 Milliarden Euro am ersten Handelstag avancierte er zum zweitgrößten deutschen Börsengang nach der Telekom. Das Orderbuch war mehrfach überzeichnet, das Anlegerinteresse enorm.13
SpaceX (2026)
Mit dem Börsengang von SpaceX im Juni 2026 fand einer der größten IPOs der Geschichte statt. Das von Elon Musk gegründete Raumfahrtunternehmen platzierte seine Aktien zu 135 US-Dollar16 und wurde dabei mit rund 1,77 Billionen US-Dollar bewertet. Zum Handelsstart stieg die Aktie zunächst deutlich und erreichte wenige Tage später knapp über 200 US-Dollar ihr vorläufiges Hoch. Anschließend setzte jedoch eine deutliche Korrektur ein. Mitte Juli fiel die Aktie erstmals unter den Emissionspreis und schloss bei 135,27 US-Dollar.17 Im September erholte sich der Kurs wieder und beendete den Monat bei rund 154,81 US-Dollar. Das Beispiel zeigt, wie stark die Kursentwicklung eines viel beachteten IPOs bereits in den ersten Monaten schwanken kann.
6. Chancen und Risiken von IPOs
Wie jede Anlageform bieten auch Börsengänge zahlreiche Chancen und Risiken, die sorgfältig abgewogen werden sollten.
6.1 Chancen
Früher Einstieg in Unternehmen mit Wachstumspotenzial: IPOs ermöglichen Anlegern, bereits zum Börsenstart in ein Unternehmen zu investieren. Ob sich daraus langfristig eine positive Rendite ergibt, hängt unter anderem von der Bewertung, der Geschäftsentwicklung und dem allgemeinen Marktumfeld ab.
Emissionspreis als Ausgangspunkt: Der Emissionspreis wird im Rahmen des Bookbuilding-Verfahrens auf Basis der Nachfrage und der Einschätzung des Unternehmenswerts festgelegt. Ein niedriger Emissionspreis bedeutet jedoch nicht automatisch, dass die Aktie günstig bewertet ist oder nach dem Börsenstart weiter steigt. Die tatsächliche Kursentwicklung hängt von der Marktbewertung und der weiteren Geschäftsentwicklung ab.
Portfoliodiversifikation: IPOs bringen nicht selten Unternehmen aus neuen Branchen oder mit neuen Geschäftsmodellen an die Börse, die zuvor nicht investierbar waren. Damit können Anleger ihr Portfolio grundsätzlich um Unternehmen aus Branchen oder Geschäftsmodellen erweitern, die zuvor nicht börsennotiert waren.
Transparenz durch Prospektpflicht: Mit dem Börsengang gehen stets umfangreiche Offenlegungspflichten einher. Der Wertpapierprospekt enthält unter anderem Angaben zum Geschäftsmodell, zur Finanzlage und zu wesentlichen Risikofaktoren.
6.2 Risiken
Informationsasymmetrie: Beim IPO wissen Altgesellschafter, Management und Konsortialbanken deutlich mehr über das Unternehmen als der Privatanleger. Der Prospekt gleicht diese Asymmetrie nur teilweise aus. Insbesondere bei jungen Unternehmen ohne lange Historie ist die Bewertung daher nur schwer zu überprüfen.
Overpricing und Markt-Hype: Wenn Medien und prominente Investoren einen IPO besonders positiv darstellen, sind die Erwartungen meist bereits eingepreist oder sogar überbewertet. Der Emissionspreis wird in solchen Situationen häufig am oberen Ende der Preisspanne festgesetzt. Das Risiko, zu viel zu bezahlen, ist dann hoch.
Überdurchschnittliche Volatilität in der Frühphase: Neu notierte Aktien weisen typischerweise starke Kursschwankungen auf, bis sich ein fairer Marktpreis eingependelt hat. Kurzfristige Handelsstrategien können dadurch mit erhöhten Risiken verbunden sein. Auch eine positive langfristige Geschäftsentwicklung schließt zwischenzeitliche Kursverluste nicht aus.
Lock-up-Ablauf als Kursrisiko: Endet die Lock-up-Periode nach sechs bis zwölf Monaten, sodass Altaktionäre ihre Anteile veräußern dürfen, kann ein plötzlicher Angebotsüberhang den Kurs – zumindest zeitweise - unter Druck setzen. Dieses Datum sollte im Kalender notiert werden.
Fehlende Kurshistorie: Chartanalysen, historische Kursschwankungen oder etablierte Bewertungsvergleiche fehlen bei einem Börsengang per Definition. Das erschwert die fundamentale und die technische Analyse gleichermaßen.
Kein Dividendenversprechen: Viele IPO-Unternehmen, insbesondere Wachstumstitel, zahlen keine oder nur geringe Dividenden. Anleger setzen dann ausschließlich auf Kursgewinne, was das Risiko erhöht, falls die Erwartungen nicht oder nur unzureichend erfüllt werden.
7. Fazit
Ein IPO kann Unternehmen den Zugang zum Kapitalmarkt ermöglichen und mit Chancen für Wachstum, Transparenz und Wertschöpfung verbunden sein. Anleger wiederum vertrauen darauf, dass die mit dem Börsengang verbundenen Erwartungen erfüllt werden. Die Geschichte lehrt, dass dies manchmal gelingt, in anderen Fällen jedoch auch mit Enttäuschungen verbunden sein kann.
Wer sich mit einem Börsengang beschäftigt, sollte die verfügbaren Informationen sorgfältig prüfen. Dazu gehören insbesondere der veröffentlichte Prospekt, die Unternehmensbewertung und mögliche Lock-up-Fristen. Die Entwicklung eines IPOs nach der Erstnotiz lässt sich nicht verlässlich vorhersagen und kann je nach Unternehmen, Bewertung und Marktumfeld unterschiedlich ausfallen.
FAQ - Häufig gestellte Fragen
Da klassische Kennzahlen wie das KGV bei Wachstumsunternehmen oft wenig aussagekräftig sind, greifen Anleger stattdessen auf Peer-Group-Vergleiche zurück, also die Gegenüberstellung mit bereits börsennotierten Unternehmen ähnlicher Branchen und mit vergleichbarer Wachstumsdynamik. Auch Multiples wie EV/Umsatz oder EV/EBITDA sind gängige Hilfsmittel. Außerdem ist die Position des Emissionspreises innerhalb der Preisspanne ein grober Orientierungspunkt: Liegt der Emissionspreis am oberen Ende der Preisspanne, kann dies auf eine hohe Nachfrage und eine entsprechend ambitionierte Bewertung hindeuten. Liegt er am unteren Ende, kann dies dagegen auf eine geringere Nachfrage oder eine konservativere Preisfestsetzung hindeuten. Alternativ hat das Unternehmen bewusst konservativ kalkuliert, um am ersten Handelstag positiv zu überraschen.
Ein IPO kann selbst kurz vor dem ersten Handelstag noch abgesagt werden, etwa wenn die Roadshow zu wenig Nachfrage erzeugt, das Marktumfeld kippt oder interne Probleme bekannt werden. WeWork zog 2019 seinen Börsengang auf dem Höhepunkt der Vorbereitungen zurück, nachdem kritische Berichte über Governance und Finanzlage die Investorenstimmung eintrübten. Für Anleger, die bereits gezeichnet haben, verursacht das in der Regel aber keinen finanziellen Schaden. Weil die Zahlung erst nach Zuteilung fällig wird, bleibt das Kapital unberührt oder wird vollständig zurückgegeben. Unangenehm bleiben jedoch die Opportunitätskosten des während der Zeichnungsfrist gebundenen Kapitals.
Das Zinsumfeld beeinflusst IPOs auf mehreren Ebenen. Steigende Zinsen verteuern die Unternehmensfinanzierung und dämpfen damit die Wachstumspläne, was Investoren wiederum weniger zahlen lässt. Gleichzeitig werden festverzinsliche Alternativen attraktiver, sodass Anleger für unsichere Wachstumsversprechen geringere Bewertungsaufschläge akzeptieren. Kein Zufall also, dass die Niedrigzinsjahre 2020 und 2021 eine Rekordwelle an Börsengängen erlebten, während der Zinsanstieg 2022 den IPO-Markt nahezu wieder zum Erliegen brachte.
1. Deutsche Börse Group: IPO.
2. Bundeszentrale für politische Bildung (2016): IPO.
https://www.bpb.de/kurz-knapp/lexika/lexikon-der-wirtschaft/19690/ipo/
3. Deutsche Börse: Direktlisting. Börsengang ohne Ausgabe von Aktien vor Handelsstart.
4. Gabler Banklexikon: Special Purpose Acquisition Company (SPAC).
5. Deutsche Börse (2026): Der Börsengang für Familienunternehmen. Leitfaden. S. 17.
6. KPMG (2022): Die Vorteile eines Börsengangs: Wann sich ein IPO lohnt.
7. BaFin - Bundesanstalt für Finanzdienstleistungsaufsicht (2011): Der Wertpapierprospekt – Türöffner zum deutschen und europäischen Kapitalmarkt.
8. Deutsche Börse: Lock-up-Periode. Zeitraum, in dem eine Aktie nicht verkauft werden darf.
9. Europäische Union (2019): Zur Ergänzung der Verordnung (EU) 2017/1129 … öffentlichen Angebot von Wertpapieren oder bei deren Zulassung zum Handel an einem geregelten Markt. S. 75.
10. Fröhlich, C.; Das Investment (2023): Rendite-Check: Wer 1996 Telekom-Aktien kaufte, hätte heute …
11. Hofer, J.; Handelsblatt (2025): Infineon-Aktie - Chipkonzern vor Kursanstieg, Analysten sehen Potenzial.
12. onvista (2024): Zalando fällt weiter Richtung Rekordtief.
13. onvista (2022): Volkswagen nimmt mit Porsche-Börsengang 9,4 Mrd. Euro ein.
14. U.S. Securities and Exchange Commission (2013): SEC Charges NASDAQ for Failures During Facebook IPO.
15. Buschmann, G.; onvista (2026): Dieses IPO ist eine Ohrfeige für Kleinanleger.
16. SpaceX (2026): Space Exploration Technologies Corp. Announces Pricing of Initial Public Offering. PDF.
17. onvista (2026): AKTIE IM FOKUS 2: SpaceX erstmals seit Börsengang unter Ausgabepreis.
https://www.onvista.de/news/2026/07-15-aktie-im-fokus-2-spacex-erstmals-seit-boersengang-unter-ausgabepreis-0-10-26532676
justTRADE. So einfach geht Investieren.
Dieser Beitrag dient ausschließlich allgemeinen Informationszwecken und stellt weder eine Anlageberatung noch eine Empfehlung oder Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für zukünftige Ergebnisse. Kapitalanlagen unterliegen Wertschwankungen und allgemeinen Kapitalmarktrisiken. Der Wert einer Anlage kann steigen oder fallen; Verluste bis hin zum vollständigen Verlust des eingesetzten Kapitals sind möglich.