
Altersvorsorgedepot: Chancen, Risiken und staatliche Förderung im Überblick
Wie lässt sich die gesetzliche Rente langfristig finanzieren? Diese Frage beschäftigt die Politik seit Jahren. Angesichts des demografischen Wandels gewinnt die ergänzende private Altersvorsorge zunehmend an Bedeutung. Anlagen am Kapitalmarkt, etwa in Aktien und ETFs, bieten eine Möglichkeit, Vermögen für den Ruhestand aufzubauen.
Hier setzt das Altersvorsorgedepot an, das im Rahmen der Reform der steuerlich geförderten privaten Altersvorsorge ab 2027 eingeführt werden soll. Es soll Anlegern ermöglichen, innerhalb der gesetzlichen Vorgaben in geeignete Kapitalmarktprodukte zu investieren und unter bestimmten Voraussetzungen staatliche Förderungen zu erhalten.
Doch wie funktioniert das Altersvorsorgedepot konkret? Welche Chancen und Risiken sind damit verbunden, und wie unterscheidet es sich von anderen Vorsorgeprodukten?
1. Was ist ein Altersvorsorgedepot?
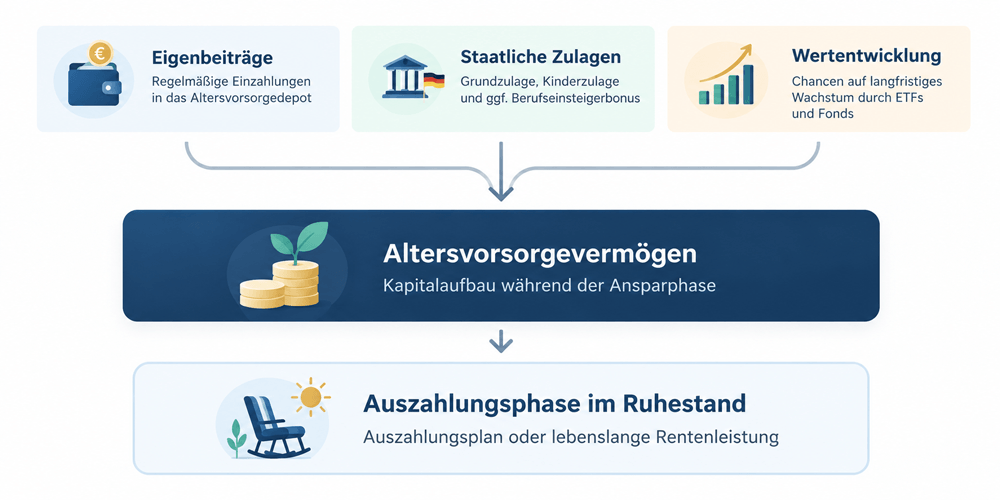
Ein Altersvorsorgedepot ist ein staatlich gefördertes Wertpapierdepot, das auf den langfristigen Vermögensaufbau für den Ruhestand ausgerichtet ist. Es ermöglicht Anlegern, innerhalb der gesetzlichen Vorgaben in geeignete Kapitalmarktprodukte wie ETFs und Fonds zu investieren und unter bestimmten Voraussetzungen staatliche Förderungen zu erhalten.
Definition und Grundlagen
Anders als bei vielen klassischen Altersvorsorgeprodukten steht beim Altersvorsorgedepot die Anlage am Kapitalmarkt im Mittelpunkt. Anleger können so an der Entwicklung der Kapitalmärkte teilhaben und ihre Anlagestrategie individuell gestalten, soweit das jeweilige Produktangebot dies ermöglicht. Eine langfristige Anlagedauer und breite Diversifikation können bestimmte Risiken reduzieren, Wertverluste jedoch nicht ausschließen.
Mit dem Altersvorsorgereformgesetz vom 26. Mai 2026 wurden die gesetzlichen Grundlagen für das Altersvorsorgedepot geschaffen. Die neuen Altersvorsorgeprodukte können ab dem 1. Januar 2027 angeboten werden.1 Die Förderung umfasst eine beitragsabhängige Grundzulage sowie mögliche zusätzliche Zulagen, beispielsweise für Kinder und junge Berufseinsteiger.
Unterschied zu anderen Depots
Im Unterschied zu einem regulären Wertpapierdepot ist ein staatlich gefördertes Altersvorsorgedepot an besondere gesetzliche Voraussetzungen gebunden. Dazu gehören insbesondere Vorgaben hinsichtlich der förderfähigen Anlageprodukte und der Verwendung des angesparten Kapitals. Während Anleger bei einem regulären Wertpapierdepot grundsätzlich flexibel über ihre Anlagen verfügen können, ist das Altersvorsorgedepot auf die langfristige Altersvorsorge ausgerichtet. Das angelegte Kapital ist damit gebunden.
Mögliche Vorteile und Besonderheiten
Das Altersvorsorgedepot kann verschiedene Vorteile für den langfristigen Vermögensaufbau bieten:
- Renditechancen: Beteiligung an der Entwicklung der Kapitalmärkte mit entsprechenden Anlagerisiken.
- Staatliche Förderung: Mögliche Zulagen und steuerliche Vergünstigungen bei Erfüllung der Fördervoraussetzungen.
- Individuelle Anlagemöglichkeiten: Innerhalb der gesetzlichen Vorgaben und des jeweiligen Produktangebots können Anleger unterschiedliche Anlagestrategien verfolgen.
- Transparenz und Kontrolle: Nachvollziehbarkeit der Depotzusammensetzung und Wertentwicklung.
- Langfristiger Vermögensaufbau: Regelmäßige Einzahlungen können dazu beitragen, über einen längeren Zeitraum Vermögen für den Ruhestand aufzubauen.
Zeitplan und Umsetzung
Ab dem 1. Januar 2027 können Anbieter entsprechende staatlich geförderte Angebote bereitstellen. Voraussetzung ist, dass die jeweiligen Produkte die gesetzlichen Anforderungen erfüllen. Ob und wann einzelne Banken oder Broker das Anlageprodukt anbieten, hängt von ihrer jeweiligen Produktplanung und Umsetzung ab.
2. Wie funktioniert die Förderung?
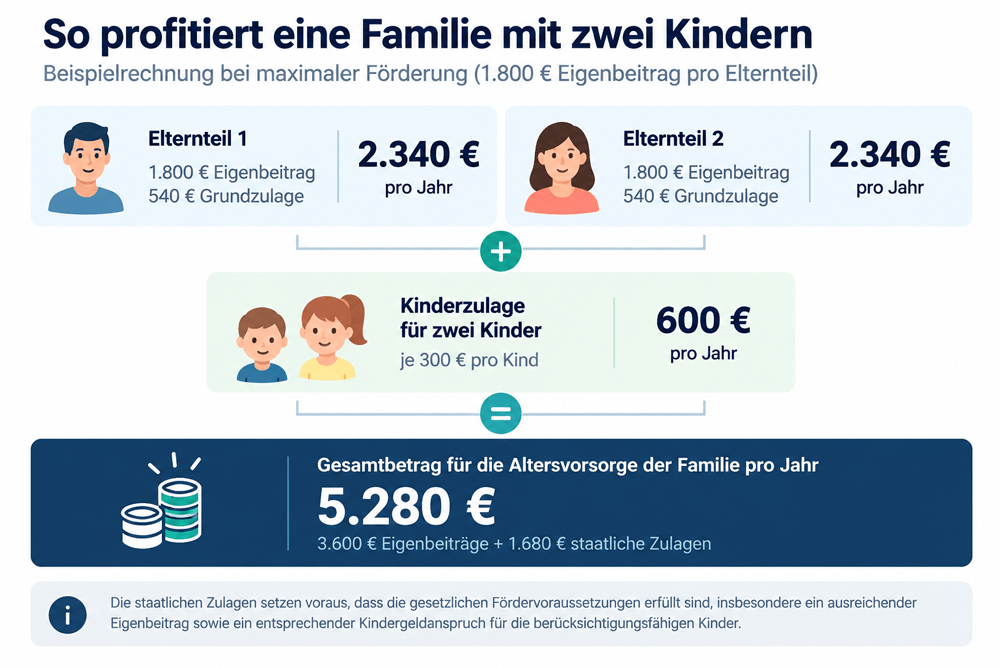
Das Altersvorsorgedepot wird durch staatliche Zulagen und steuerliche Vergünstigungen gefördert. Die Höhe der Förderung richtet sich insbesondere nach den geleisteten Eigenbeiträgen und den persönlichen Voraussetzungen der Anleger.2 Die Förderung setzt sich aus folgenden Bestandteilen zusammen:
2.1 Grundzulage:
Ab 2027 erhalten förderberechtigte Anleger unter den gesetzlichen Voraussetzungen folgende staatliche Grundzulagen:
- Für die ersten 360 Euro Eigenbeitrag pro Jahr beträgt die Grundzulage 50 Prozent, also 50 Cent je eingezahltem Euro (maximal 180 Euro).
- Für weitere Einzahlungen zwischen 360 Euro und 1.800 Euro pro Jahr beträgt die Grundzulage 25 Prozent, also 25 Cent je eingezahltem Euro (maximal 360 Euro).
- Daraus ergibt sich eine höchstmögliche Grundzulage von 540 Euro pro Jahr und Person bei einem jährlichen Eigenbeitrag von 1.800 Euro.
2.2 Kinderzulage:
Förderberechtigte Eltern können zusätzlich zur Grundzulage eine staatliche Kinderzulage erhalten:
- Bis zu 300 Euro Kinderzulage pro Kind und Jahr: Für jeden Euro Eigenbeitrag können unter den gesetzlichen Voraussetzungen zusätzlich 1 Euro Kinderzulage je berücksichtigungsfähigem Kind gewährt werden.
- Volle Kinderzulage: Bei einem jährlichen Eigenbeitrag von 300 Euro (25 Euro monatlich) kann die maximale Kinderzulage erreicht werden.
- Voraussetzung: Insbesondere ein entsprechender Kindergeldanspruch sowie die Erfüllung der weiteren gesetzlichen Fördervoraussetzungen.
2.3 Staatliche Förderung auch bei kleinen Einzahlungen
Auch bei vergleichsweise geringen Eigenbeiträgen ist eine staatliche Förderung möglich:
- Ab 120 Euro Eigenbeitrag pro Jahr (10 Euro monatlich) ist eine staatliche Grundzulage von 60 Euro pro Jahr möglich.
- Für die ersten 360 Euro Eigenbeitrag pro Jahr erhalten unmittelbar Förderberechtigte 50 Prozent Grundzulage, also 50 Cent je eingezahltem Euro.
- Voraussetzung: Erfüllung der gesetzlichen Förderkriterien.
2.4 Berufseinsteigerbonus:
Junge Anleger können zusätzlich zur regulären Grundzulage einen einmaligen Berufseinsteigerbonus erhalten:
- 200 Euro einmaliger Bonus für förderberechtigte Anleger unter 25 Jahren.
- Altersgrenze: Zu Beginn des Beitragsjahres darf das 25. Lebensjahr noch nicht vollendet sein.
- Voraussetzung: Unmittelbare Zulageberechtigung und ein jährlicher Mindesteigenbeitrag von 120 Euro.
2.5 Steuervorteile:
Neben den staatlichen Zulagen können förderberechtigte Anleger unter bestimmten Voraussetzungen von steuerlichen Vorteilen profitieren:
- Sonderausgabenabzug: Förderfähige Beiträge können im Rahmen der gesetzlichen Regelungen steuerlich berücksichtigt werden.
- Nachgelagerte Besteuerung: Die Auszahlungen im Rentenalter unterliegen grundsätzlich der Einkommensteuer.
- Weitere Informationen: Ausführliche Erläuterungen und Rechenbeispiele finden Sie in Kapitel 5 „Steuerliche Vorteile und Zulagen“.
Beispielhafte staatliche Förderung pro Jahr
Konstellation | Eigenbeiträge pro Jahr | Staatliche Zulagen pro Jahr | Gesamtbetrag pro Jahr |
| Einzelperson ohne Kinder | 1.800 € | 540 € | 2.340 € |
| Ehepaar ohne Kinder | 3.600 € | 1.080 € | 4.680 € |
| Ehepaar mit 1 Kind | 3.600 € | 1.380 € | 4.980 € |
| Ehepaar mit 2 Kindern | 3.600 € | 1.680 € | 5.280 € |
| Ehepaar mit 3 Kindern | 3.600 € | 1.980 € | 5.580 € |
| Beispielhafte Förderung für ein Beitragsjahr ab 2027. Bei Ehepaaren wird angenommen, dass beide Partner unmittelbar zulageberechtigt sind und jeweils 1.800 Euro jährlich einzahlen. Die Kinderzulagen werden unter Erfüllung der gesetzlichen Voraussetzungen einem zulageberechtigten Elternteil zugeordnet. Bei nur mittelbar zulageberechtigten Ehepartnern können andere Förderbeträge gelten. Die Berechnung berücksichtigt weder Wertentwicklungen und Kosten noch den Berufseinsteigerbonus oder mögliche zusätzliche steuerliche Vorteile. |
Die Förderung steht insbesondere rentenversicherungspflichtigen Arbeitnehmern und Auszubildenden sowie Beamten offen.3
Im Vergleich zur bisherigen Riester-Förderung können künftig weitere Personengruppen von der staatlichen Förderung profitieren. Dazu gehören Selbstständige mit bestimmten gewerblichen oder freiberuflichen Einkünften, die für das Beitragsjahr eine Steuererklärung abgegeben haben. Ebenfalls einbezogen werden können Beschäftigte, die Pflichtbeiträge an ein berufsständisches Versorgungswerk zahlen. Für diese neu aufgenommenen Gruppen gilt, dass sie das 67. Lebensjahr noch nicht vollendet haben dürfen.
Wer selbst nicht unmittelbar förderberechtigt ist, kann unter bestimmten Voraussetzungen über einen unmittelbar förderberechtigten Ehe- oder eingetragenen Lebenspartner mittelbar zulageberechtigt sein.
Dafür ist insbesondere ein eigener förderfähiger Altersvorsorgevertrag mit einem jährlichen Mindesteigenbeitrag von 120 Euro erforderlich. Die Grundzulage für mittelbar Berechtigte beträgt höchstens 175 Euro jährlich und hängt von den Beiträgen des unmittelbar berechtigten Partners ab.4
4. Welche Anlageklassen eignen sich?
Welche Anlageprodukte innerhalb eines staatlich geförderten Altersvorsorgedepots zulässig sind, ist gesetzlich geregelt. Das Altersvorsorgeverträge-Zertifizierungsgesetz (AltZertG) enthält eine entsprechende Positivliste. Diese legt fest, welche Vermögenswerte im Rahmen eines zertifizierten Altersvorsorgedepots erworben werden dürfen.5
Anleger können im Rahmen dieser Vorgaben und des jeweiligen Produktangebots in geeignete Kapitalmarktprodukte investieren, beispielsweise in bestimmte Investmentfonds und ETFs.
Bei der Auswahl sollten insbesondere der persönliche Anlagehorizont, die Risikobereitschaft und eine angemessene Diversifikation berücksichtigt werden. Denn auch breit gestreute Anlagen können erheblichen Wertschwankungen und Verlusten unterliegen.
4.1 ETFs (Exchange Traded Funds)
ETFs sind börsengehandelte Investmentfonds, die häufig die Wertentwicklung eines bestimmten Index abbilden, beispielsweise die des MSCI World, des S&P 500 oder des DAX.
Je nach Ausgestaltung ermöglichen ETFs eine breite Streuung über verschiedene Unternehmen, Branchen oder Regionen. Zudem unterscheiden sich ETFs hinsichtlich ihrer Anlagestrategie, Kosten und Risikostruktur.
| Die Nennung dieser Indizes dient ausschließlich der Veranschaulichung und stellt keine Empfehlung für bestimmte Anlageprodukte dar. Nicht jeder ETF ist für ein staatlich gefördertes Altersvorsorgedepot zugelassen. |
4.2 Aktiv gemanagte Investmentfonds
Bei aktiv gemanagten Investmentfonds wählt das Fondsmanagement die Wertpapiere anhand einer festgelegten Anlagestrategie aus. Je nach Anlageziel können solche Fonds beispielsweise in Aktien, Anleihen oder unterschiedliche Anlageklassen investieren. Wie stark das Kapital gestreut wird, bestimmt die jeweilige Fondsstrategie.
Aktiv gemanagte Fonds weisen häufig höhere laufende Kosten auf als passiv verwaltete ETFs.
4.3 Alternative Investmentfonds (AIFs)
Alternative Investmentfonds können unterschiedliche Anlagestrategien verfolgen und beispielsweise in Immobilien, Infrastruktur oder andere Vermögenswerte investieren.
Im staatlich geförderten Altersvorsorgedepot ist jedoch nur eine gesetzlich festgelegte Auswahl zulässig. Dazu gehören bestimmte offene Publikums-AIF nach den §§ 218 und 219 des Kapitalanlagegesetzbuchs sowie offene, europäische langfristige Investmentfonds, sogenannte ELTIFs. Diese Fonds müssen die weiteren gesetzlichen Voraussetzungen erfüllen und im Basisinformationsblatt höchstens in Risikoklasse 5 eingestuft sein.6
Nicht jeder Immobilien-, Infrastruktur- oder alternative Investmentfonds darf deshalb unmittelbar im Altersvorsorgedepot gehalten werden.
Je nach Ausgestaltung können sie zusätzliche Möglichkeiten zur Diversifikation bieten. Gleichzeitig bestehen besondere Risiken, darunter eingeschränkte Liquidität, Bewertungsunsicherheiten und eine mögliche Konzentration auf einzelne Märkte oder Anlageklassen.
4.4 Festverzinsliche Wertpapiere
Festverzinsliche Wertpapiere, insbesondere Anleihen, können Anlegern regelmäßige Zinszahlungen bieten. Die Höhe und Verlässlichkeit dieser Zahlungen hängen unter anderem von der Bonität des Emittenten und den jeweiligen Anleihebedingungen ab.
Im staatlich geförderten Altersvorsorgedepot dürfen nur bestimmte Anleihen direkt gekauft werden. Dazu zählen beispielsweise in Euro ausgegebene Anleihen des Bundes, der Bundesländer, der Gemeinden sowie anderer Euro-Staaten und bestimmter europäischer Institutionen. Welche Anleihen genau erlaubt sind, legt das Altersvorsorgeverträge-Zertifizierungsgesetz (AltZertG) fest. Unternehmensanleihen dürfen nicht direkt gekauft werden. Über einen zugelassenen Fonds kann jedoch auch in Unternehmensanleihen investiert werden.7
Anleihen unterliegen unter anderem Zinsänderungs- und Emittentenrisiken. Ein Anstieg der Marktzinsen kann zu Kursrückgängen führen.
5. Steuerliche Vorteile und Zulagen
Die Steuervorteile bestehen darin, die Beiträge steuerlich abzusetzen und von einer Steuerstundung während der Ansparphase zu profitieren. In welchem Umfang daraus eine Steuerentlastung entsteht, hängt von den gesetzlichen Voraussetzungen und den individuellen steuerlichen Verhältnissen ab.
Ansparphase
Während der Ansparphase kann das Kapital innerhalb des Altersvorsorgedepots steuerbegünstigt wachsen.
Auszahlungsphase
Die Besteuerung erfolgt später, wenn das Altersvorsorgedepot für die Altersvorsorge ausgezahlt wird.
5.1 Steuerliche Absetzbarkeit der Beiträge:
Förderfähige Beiträge zum Altersvorsorgedepot können innerhalb der gesetzlichen Höchstgrenzen als Sonderausgaben steuerlich geltend gemacht werden. Ob sich daraus über die staatlichen Zulagen hinaus eine zusätzliche Steuerentlastung ergibt, wird im Rahmen der Günstigerprüfung ermittelt.
Beispiel: Angenommen, Sie zahlen jährlich 1.800 Euro in Ihr staatlich gefördertes Altersvorsorgedepot ein. Bei Erfüllung der gesetzlichen Fördervoraussetzungen erhalten Sie eine staatliche Grundzulage von 540 Euro.
Bei einem angenommenen Grenzsteuersatz von 35 Prozent ergibt sich auf Basis vereinfachter Annahmen folgende Beispielberechnung:
- Jährlicher Eigenbeitrag: 1.800 Euro
- Staatliche Grundzulage: 540 Euro
- Rechnerischer Sonderausgabenbetrag: 2.340 Euro (1.800 Euro + 540 Euro)
- Vereinfachter steuerlicher Vorteil: 819 Euro (35 % von 2.340 Euro)
- Möglicher zusätzlicher Steuervorteil nach Zulagenanrechnung: 279 Euro (819 Euro - 540 Euro)
Auf Grundlage dieser Annahmen beläuft sich der rechnerische Fördervorteil von insgesamt 819 Euro. Dieser setzt sich aus einer Grundzulage von 540 Euro und einer möglichen zusätzlichen steuerlichen Entlastung von 279 Euro zusammen.
5.2 Keine Besteuerung in der Ansparphase:
Kapitalerträge innerhalb eines staatlich geförderten Altersvorsorgedepots werden während der Ansparphase grundsätzlich nicht laufend beim Anleger besteuert. Dadurch können Erträge innerhalb des Vertrags wieder angelegt werden, ohne dass zuvor eine laufende Besteuerung auf Anlegerebene erfolgt. Die steuerpflichtigen Leistungen unterliegen grundsätzlich der nachgelagerten Besteuerung in der Auszahlungsphase.
Beispiel: Erzielt das Altersvorsorgedepot innerhalb eines Jahres Kapitalerträge von 100 Euro, können diese im Vertrag verbleiben und wieder angelegt werden, ohne dass darauf eine laufende Besteuerung beim Anleger erfolgt.
5.3 Besteuerung in der Auszahlungsphase:
Die steuerpflichtigen Leistungen aus einem geförderten Altersvorsorgedepot unterliegen grundsätzlich der nachgelagerten Besteuerung mit dem persönlichen Einkommensteuersatz. Um mögliche Unterschiede bei der Steuerbelastung zu veranschaulichen, sind im Folgenden 2 Rechenbeispiele:
Beispiel: Angenommen, Sie erhalten einen zusätzlichen steuerpflichtigen Betrag in Höhe von 10.000 Euro jetzt oder in Ihrem zukünftigen Ruhestand. Während Ihrer Erwerbsphase (Ansparphase) lag Ihre angenommene zusätzliche Steuerbelastung bei 40 %. Im Ruhestand würde für denselben Betrag dagegen nur eine Steuerbelastung von 20 % entstehen.
Erwerbsphase | Ruhestand | |
| Zusätzlicher steuerpflichtiger Betrag | 10.000 € | 10.000 € |
| Angenommene zusätzliche Steuerbelastung | 40 % | 20 % |
| Rechnerische Einkommensteuer | 4.000 € | 2.000 € |
| Verbleibender Betrag | 6.000 € | 8.000 € |
Rechnerischer Unterschied: 2.000 Euro. Die Differenz ergibt sich aus zwei hypothetischen Steuerbelastungen auf dieselbe Auszahlung. Sie stellt keine nachgewiesene oder garantierte Steuerersparnis durch das Altersvorsorgedepot dar. Die konkrete steuerliche Belastung richtet sich nach den persönlichen Einkommensverhältnissen und den geltenden steuerlichen Regelungen. |
6. Altersvorsorgedepot im Vergleich
Neben dem Altersvorsorgedepot bestehen weitere Formen der staatlich geförderten privaten Altersvorsorge, insbesondere die Riester-Rente und die Rürup-Rente (Basisrente). Unterschiede bestehen insbesondere bei der Förderung, der steuerlichen Behandlung, der Anlagemöglichkeiten und der Auszahlungsbedingungen.
Merkmal | Altersvorsorgedepot | Riester-Rente* | Rürup-Rente | Lebensversicherung** | Bausparvertrag | Klassisches Depot |
| Staatliche Zulagen | ✓ | ✓ | ✕ | ✕ | ◐ | ✕ |
| Steuerliche Förderung möglich | ✓ | ✓ | ✓ | ◐ | ◐ | ✕ |
| Anlage in Kapitalmarktprodukte möglich | ✓ | ◐ | ◐ | ◐ | ✕ | ✓ |
| Verpflichtende Beitragserhaltungsgarantie | ✕ | ✓ | ✕ | ◐ | ✕ | ✕ |
| Lebenslange Rentenzahlung möglich | ✓ | ✓ | ✓ | ◐ | ✕ | ✕ |
| Vorzeitige Kapitalverfügbarkeit | ◐ | ◐ | ✕ | ◐ | ◐ | ✓ |
| Kapitalmarktrisiken möglich | ✓ | ✓ | ✓ | ◐ | ✕ | ✓ |
✓ Ja
✕ Nein
◐ Abhängig von Voraussetzungen oder Vertragsgestaltung
* Riester-Rente nach bisherigem Vertragsmodell.
** Klassische kapitalbildende Lebensversicherungen; bei einzelnen Merkmalen können andere Vertragsformen abweichen. Bei Bausparverträgen bezieht sich die staatliche Förderung auf mögliche wohnungswirtschaftliche Förderungen.
Die Tabelle ist eine vereinfachte Darstellung und ersetzt keine Prüfung der konkreten Produktbedingungen.
6.1 Riester-Rente vs. Altersvorsorgedepot
Die Riester-Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, die insbesondere sozialversicherungspflichtigen Beschäftigten, Beamten und bestimmten weiteren förderberechtigten Personengruppen offensteht. Sie bietet staatliche Zulagen und die Möglichkeit eines steuerlichen Abzugs der Beiträge.
- Vorteile der Riester-Rente
- Staatliche Zulagen: Jährlich gibt es Grundzulagen von bis zu 175 Euro und zusätzliche Zulagen für Kinder.
- Steuerliche Absetzbarkeit: Beiträge bis zu 2.100 Euro jährlich (bei Alleinstehenden) bzw. 4.200 Euro (bei Verheirateten) können steuerlich geltend gemacht werden.
- Beitragserhaltungsgarantie: Auszahlungsphase grundsätzlich mindestens das eingezahlte Kapital einschließlich der erhaltenen Zulagen.
- Nachteile der Riester-Rente
- Komplexität: Riester-Verträge sind oft kompliziert.
- Kosten: Können Abschluss-, Verwaltungs- und weitere Kosten enthalten.
- Steuerliche Belastung bei Auszahlung: Im Rentenalter müssen die Auszahlungen versteuert werden, was die voraussichtliche Nettorente verringern kann.
Unterschied zum Altersvorsorgedepot
Bei der klassischen Riester-Rente muss der Anbieter sicherstellen, dass zu Beginn der Auszahlungsphase mindestens die eingezahlten Beiträge und staatlichen Zulagen zur Verfügung stehen. Die dafür notwendige Absicherung kann die Renditechancen begrenzen.
Beim Altersvorsorgedepot besteht dagegen keine verpflichtende Beitragserhaltungsgarantie. Dadurch kann ein größerer Teil des Vermögens länger in ETFs und andere zulässige Anlageprodukte investiert bleiben. Je nach Auszahlungsmodell kann auch im Ruhestand das noch nicht ausgezahlte Vermögen weiter angelegt sein. Neben zusätzlichen Renditechancen bestehen aber auch Verlustrisiken.
6.2 Rürup-Rente vs. Altersvorsorgedepot
Die Rürup-Rente, auch Basisrente genannt, ist eine steuerlich geförderte Form der privaten Altersvorsorge. Sie kann insbesondere für Selbstständige und Freiberufler interessant sein, steht grundsätzlich aber auch anderen Personengruppen offen.
- Vorteile der Rürup-Rente
- Steuerliche Absetzbarkeit: Im Jahr 2026 können Beiträge zur Rürup-Rente (Basisrente) im Rahmen der gesetzlichen Höchstbeträge von bis zu 30.826 Euro für Alleinstehende beziehungsweise 61.652 Euro für zusammenveranlagte Ehepaare als Sonderausgaben steuerlich berücksichtigt werden. Dabei werden auch andere begünstigte Altersvorsorgeaufwendungen, beispielsweise Beiträge zur gesetzlichen Rentenversicherung, berücksichtigt.
- Lebenslange Rentenzahlungen und Planbarkeit: Die Rürup-Rente ist auf eine lebenslange Rentenzahlung im Ruhestand ausgerichtet. Abhängig von den Vertragsbedingungen können garantierte Rentenleistungen vorgesehen sein.
- Nachteile der Rürup-Rente
- Eingeschränkte Verfügbarkeit: Das angesparte Kapital kann grundsätzlich nicht frei entnommen werden. Die Auszahlung erfolgt regelmäßig in Form einer lebenslangen Rente.
- Besteuerung im Ruhestand: Wie bei der Riester-Rente müssen auch hier die Rentenzahlungen im Alter versteuert werden.
- Kosten: Je nach Anbieter und Produkt können Abschluss-, Verwaltungs- und weitere Kosten entstehen.
Unterschied zum Altersvorsorgedepot
Im Gegensatz zur Rürup-Rente können beim Altersvorsorgedepot neben steuerlichen Vergünstigungen auch staatliche Zulagen gewährt werden. Auch bei der späteren Auszahlung unterscheiden sich die beiden Vorsorgeformen: Während die Rürup-Rente grundsätzlich lebenslange Rentenzahlungen vorsieht, kann beim Altersvorsorgedepot auch ein befristeter Auszahlungsplan gewählt werden, der mindestens bis zur Vollendung des 85. Lebensjahres reicht. Eine automatische Absicherung für die Zeit danach besteht bei diesem Auszahlungsmodell nicht.
6.3 Klassisches Depot vs. Altersvorsorgedepot
Ein klassisches Wertpapierdepot ermöglicht es Anlegern, in Aktien, ETFs, Fonds und andere Wertpapiere zu investieren. Es eignet sich sowohl für den langfristigen Vermögensaufbau als auch für andere Anlageziele.
- Vorteile des klassischen Depots
- Hohe Flexibilität: Anleger können grundsätzlich jederzeit Wertpapiere kaufen oder verkaufen und über ihr verfügbares Kapital verfügen.
- Breite Anlageauswahl: Je nach Anbieter stehen zahlreiche Wertpapiere wie Aktien, ETFs, Fonds, Anleihen und weitere Finanzinstrumente zur Verfügung.
- Keine Begrenzung der Einzahlungen: Anleger können grundsätzlich beliebig hohe Beträge investieren, ohne an gesetzliche Beitragsgrenzen gebunden zu sein.
- Nachteile des klassischen Depots
- Keine staatlichen Altersvorsorgezulagen: Für Einzahlungen in ein klassisches Wertpapierdepot werden keine speziellen staatlichen Altersvorsorgezulagen gewährt.
- Besteuerung der Kapitalerträge: Dividenden, Zinsen und realisierte Kursgewinne unterliegen grundsätzlich der Kapitalertragsteuer in Höhe von 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Der Sparerpauschbetrag liegt bei 1.000 Euro pro Jahr beziehungsweise bei zusammenveranlagten Ehepaaren bei 2.000 Euro.8
- Eigenverantwortliche Altersvorsorge: Anleger müssen selbst entscheiden, wie sie ihr Vermögen aufbauen und im Ruhestand verwenden. Eine lebenslange Rentenzahlung ist bei einem klassischen Wertpapierdepot nicht vorgesehen.
Unterschied zum Altersvorsorgedepot
Der wesentliche Unterschied liegt in der staatlichen Förderung und der Verfügbarkeit des Kapitals. Während bei einem klassischen Depot jederzeit auf das Vermögen zugegriffen werden kann, ist das geförderte Kapital beim Altersvorsorgedepot grundsätzlich bis zum Ruhestand gebunden. Dafür bietet das Altersvorsorgedepot jedoch Zulagen und steuerliche Vorteile.
6.4 Klassische Altersvorsorgeprodukte vs. Altersvorsorgedepot
Im Folgenden wird das Altersvorsorgedepot mit klassischen Altersvorsorgeprodukten wie Lebensversicherungen und Bausparverträgen verglichen.
Vergleich mit Lebensversicherungen und Bausparverträgen
- Lebensversicherungen
Klassische kapitalbildende Lebensversicherungen können je nach Vertragsgestaltung garantierte Leistungen vorsehen. Die Flexibilität, Renditechancen und Kosten unterscheiden sich abhängig vom jeweiligen Anbieter und den Vertragsbedingungen. Insbesondere Abschluss- und Verwaltungskosten können sich auf die tatsächliche Rendite auswirken. - Bausparverträge
Bausparverträge sind ein weiteres traditionelles Produkt, das sowohl Spar- als auch Kreditfunktion kombiniert. Sie bieten einen Sparprozess, der es ermöglicht, im späteren Verlauf ein Bauspardarlehen zu den vereinbarten Konditionen in Anspruch zu nehmen. Bausparverträge sind in erster Linie auf die Finanzierung wohnwirtschaftlicher Vorhaben ausgerichtet. Für den langfristigen Vermögensaufbau können ihre Renditechancen und die eingeschränkte Verfügbarkeit des angesparten Kapitals nachteilig sein.
Fazit: Altersvorsorgedepot als Baustein der privaten Altersvorsorge
Das staatlich geförderte Altersvorsorgedepot kann eine zusätzliche Möglichkeit bieten, langfristig Vermögen für den Ruhestand aufzubauen. Es verbindet die Anlage in geeignete Kapitalmarktprodukte mit staatlichen Fördermöglichkeiten.
Mit möglichen Erträgen gehen allerdings auch Kursschwankungen und das Risiko finanzieller Verluste einher. Ob ein Altersvorsorgedepot für Ihre persönliche Altersvorsorge geeignet ist, richtet sich vor allem nach Ihren persönlichen Anlagezielen, dem verfügbaren Zeithorizont und Ihrer Risikobereitschaft.
FAQ: Häufig gestellte Fragen
Die Höhe der Einzahlungen in ein Altersvorsorgedepot hängt von Ihren persönlichen finanziellen Zielen, Ihrem Alter und Ihrer Risikobereitschaft ab.
Bereits ab einem jährlichen Eigenbeitrag von 120 Euro (10 Euro monatlich) ist eine staatliche Grundzulage möglich. Der maximal für die Grundzulage berücksichtigte Eigenbeitrag beträgt 1.800 Euro pro Jahr (150 Euro monatlich). Bei diesem Betrag kann die höchstmögliche Grundzulage von 540 Euro jährlich erreicht werden.
Während einer Wirtschaftskrise können insbesondere Aktien und Aktienfonds deutliche Kursverluste verzeichnen. Wie stark ein Altersvorsorgedepot betroffen ist, richtet sich nach den darin gehaltenen Anlageprodukten und deren Wertentwicklung ab. Auch bei einer langfristigen Anlagestrategie ist nicht gewährleistet, dass zwischenzeitliche Verluste vollständig ausgeglichen werden.
Die Auszahlungsphase eines staatlich geförderten Altersvorsorgedepots beginnt grundsätzlich frühestens mit Vollendung des 65. Lebensjahres. Unter bestimmten Voraussetzungen ist ein früherer Beginn möglich.
Für die Auszahlung stehen grundsätzlich zwei Modelle zur Verfügung:
- Lebenslange Rente: Das angesparte Kapital wird in eine Rentenversicherung überführt, die lebenslange Rentenzahlungen vorsieht.
- Befristeter Auszahlungsplan: Das angesparte Vermögen wird über einen festgelegten Zeitraum ausgezahlt. Der Auszahlungsplan muss grundsätzlich mindestens bis zur Vollendung des 85. Lebensjahres reichen. Währenddessen kann das verbleibende Kapital weiterhin Kapitalmarktrisiken unterliegen.
Zu Beginn der Auszahlungsphase können außerdem bis zu 30 Prozent des angesparten Kapitals einmalig entnommen werden. Eine vollständige Kapitalauszahlung ist im Rahmen der regulären geförderten Auszahlung nicht vorgesehen.
Die Auszahlungen unterliegen den jeweils geltenden steuerlichen Regelungen. Bei staatlich geförderten Beiträgen und den darauf entfallenden Erträgen erfolgt grundsätzlich eine nachgelagerte Besteuerung mit dem persönlichen Einkommensteuersatz.
Für die Altersvorsorge von Kindern sind besondere gesetzliche Regelungen vorgesehen. Dazu zählt unter anderem das Konzept der Frühstart-Rente, mit dem der frühzeitige Vermögensaufbau für Kinder und Jugendliche unterstützt werden soll.
Davon zu unterscheiden ist ein reguläres Wertpapierdepot für Minderjährige, in das Eltern oder andere berechtigte Personen im Rahmen der jeweiligen Vertragsbedingungen investieren können.
Für Personen, die bereits eine Altersrente beziehen, ist das staatlich geförderte Altersvorsorgedepot grundsätzlich nicht vorgesehen, da sie in der Regel nicht mehr unmittelbar zulagenberechtigt sind.
Auch für Personen, die kurz vor dem Ruhestand stehen, kann das Altersvorsorgedepot weniger geeignet sein. Aufgrund des kürzeren Anlagehorizonts bleibt weniger Zeit, um vom Zinseszinseffekt zu profitieren oder mögliche Kursverluste auszugleichen.
Wer bereits im Ruhestand ist und weiterhin Vermögen am Kapitalmarkt anlegen möchte, kann stattdessen ein reguläres Wertpapierdepot in Betracht ziehen. Dieses unterliegt nicht den besonderen Auszahlungsbeschränkungen eines staatlich geförderten Altersvorsorgedepots. Allerdings besteht dabei auch kein Anspruch auf staatliche Förderung.
Ja. Arbeitnehmer können grundsätzlich von der staatlich geförderten privaten Altersvorsorge profitieren, sofern sie die Voraussetzungen für die Zulageberechtigung erfüllen. Die Förderung kann dabei über staatliche Zulagen und die steuerliche Berücksichtigung der Beiträge erfolgen.
Ja. Mit der Reform wird die Förderung auf weitere Personengruppen ausgeweitet. Unter bestimmten Voraussetzungen können künftig auch Selbstständige unmittelbar förderberechtigt sein. Dazu zählen unter anderem bestimmte Gewerbetreibende und freiberuflich Tätige.
Nein, ein direkter Übertrag bereits vorhandener ETF-Anteile aus einem regulären Wertpapierdepot in ein staatlich gefördertes Altersvorsorgedepot ist grundsätzlich nicht vorgesehen.
Wenn Sie bereits in ETFs investiert haben, können Sie prüfen, ob Sie bestehende Anlagen verkaufen und den Erlös anschließend als Geldbetrag in einen förderfähigen Altersvorsorgevertrag einzahlen möchten. Beim Verkauf können gegebenenfalls Steuern auf realisierte Kursgewinne anfallen.
Das staatlich geförderte Altersvorsorgedepot ist für den langfristigen Vermögensaufbau im Ruhestand konzipiert. Eine vorzeitige Entnahme des angesparten Kapitals ist grundsätzlich möglich, jedoch mit Einschränkungen verbunden.
Wird das Kapital vor Beginn der regulären Auszahlungsphase entnommen, kann dies als förderschädliche Verwendung gelten. In diesem Fall müssen bereits gewährte staatliche Zulagen zurückgezahlt werden. Darüber hinaus können steuerliche Nachteile entstehen.
- Bundesministerium der Finanzen (2026): Altersvorsorgereformgesetz vom 26. Mai 2026 (BGBl. 2026 I Nr. 156).
- Gesetzliche Grundlage: Altersvorsorgereformgesetz vom 26. Mai 2026 (BGBl. 2026 I Nr. 156), insbesondere die Neuregelungen zur Altersvorsorgezulage im Einkommensteuergesetz (EStG), die ab 2027 gelten.
- Deutscher Bundestag, Finanzausschuss (25.03.2026): Beschlussempfehlung und Bericht des Finanzausschusses (7. Ausschuss).
- dserver.bundestag.de/btd/21/049/2104996.pdf
- Siehe Altersvorsorgereformgesetz BGBl. 2026 I Nr. 156.
- Gesetzliche Grundlage: § 1 Abs. 1a AltZertG in der ab 1. Januar 2027 geltenden Fassung.
- Siehe Altersvorsorgereformgesetz BGBl. 2026 I Nr. 156.
- Siehe Altersvorsorgereformgesetz BGBl. 2026 I Nr. 156.
- Bundesministerium der Finanzen (2025): #Finanzisch: Was ist die Kapitalertragsteuer?