Rendite von US-Staatsanleihen auf höchstem Stand seit 2002: Was hinter dem Anstieg steckt
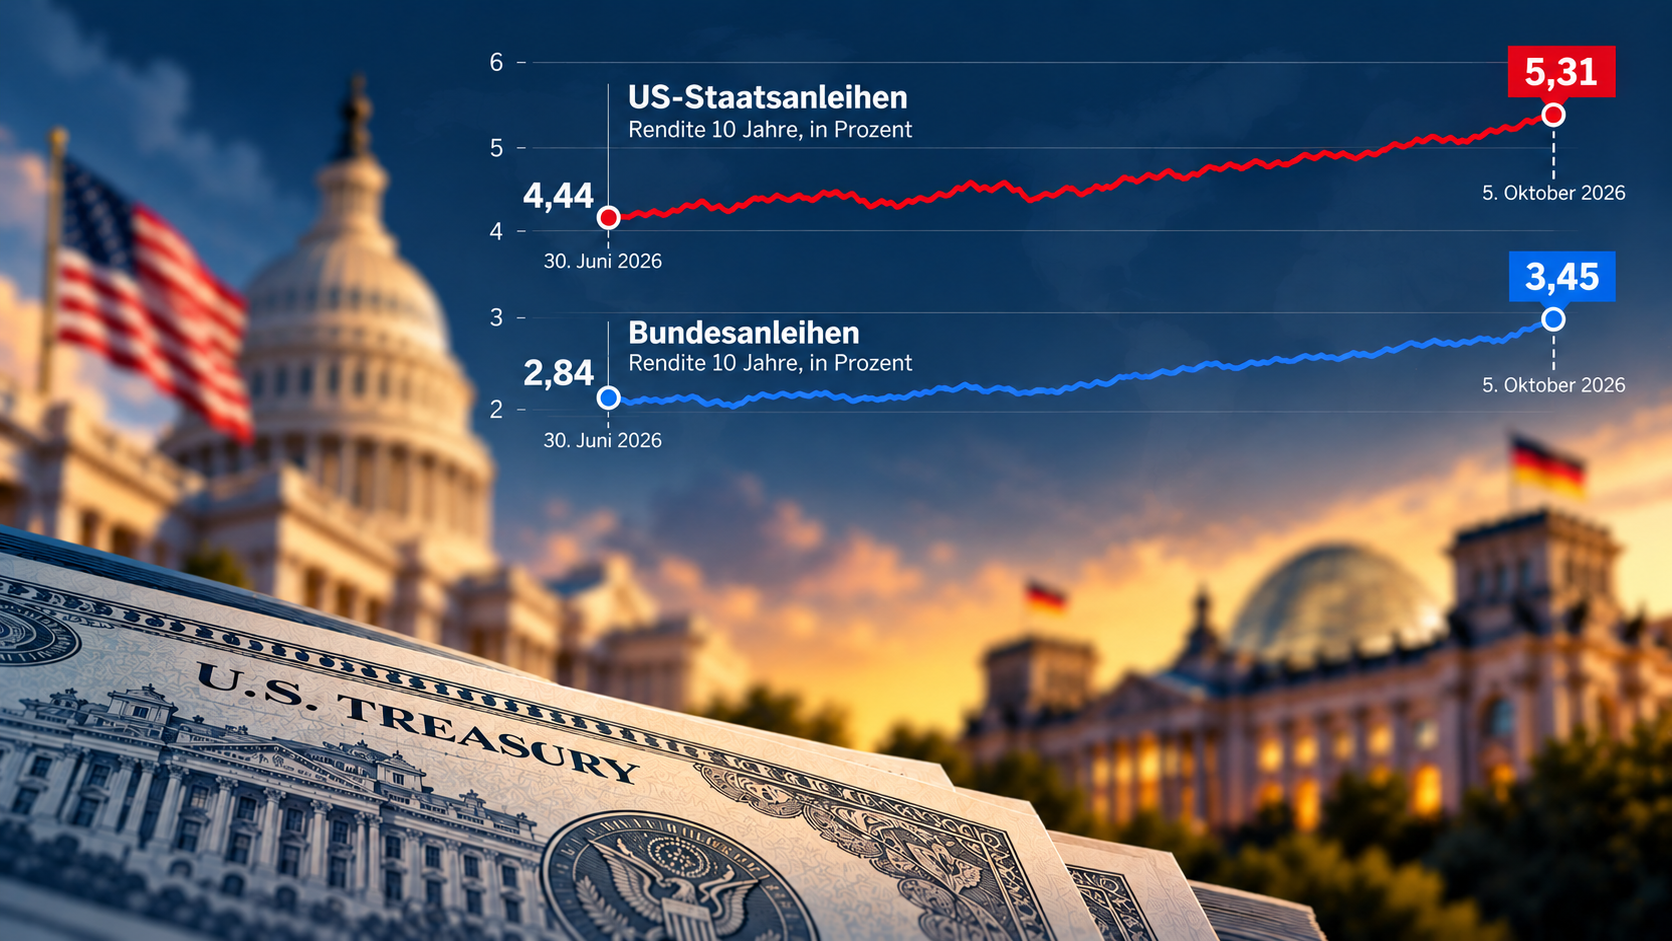
Die Renditen am US-Anleihemarkt sind in den vergangenen Monaten deutlich gestiegen. Zehnjährige US-Staatsanleihen rentierten am 5. Oktober mit 5,31 Prozent – so hoch wie seit 2002 nicht mehr. Ende Juni lag die Rendite noch bei 4,44 Prozent.1 Auch in Deutschland sind die Renditen von Bundesanleihen seit dem Sommer deutlich gestiegen. Was steckt hinter dem Anstieg?
Der Ölpreis verändert die Zinserwartungen
Die Bank für Internationalen Zahlungsausgleich (BIZ) sieht einen wichtigen Impuls für den Renditeanstieg im Sommer im Wiederaufflammen des Iran-Konflikts Ende Juni. In der Folge stieg der Ölpreis deutlich. So kostete ein Barrel Brent am 30. Juni rund 70 US-Dollar, Ende September waren es bereits rund 114 Dollar.2,3
Steigende Ölpreise können die Inflation erhöhen, da Energie für Unternehmen und Verbraucher teurer wird. Damit verändern sich auch die Erwartungen an die Geldpolitik. Laut BIZ rechneten Anleger zeitweise damit, dass die Notenbanken ihre Leitzinsen schneller anheben würden.2 Tatsächlich erhöhte die US-Notenbank Fed im September ihren Leitzins und verwies dabei auf die weiterhin hohe Inflation.4
Das erklärt allerdings nur einen Teil der Entwicklung. Die Untersuchung der BIZ reicht lediglich bis zum 3. September. Zu diesem Zeitpunkt lag die Rendite zehnjähriger US-Staatsanleihen bei 4,77 Prozent. Ende Juni waren es 4,44 Prozent gewesen. Bis zum 5. Oktober stieg die Rendite weiter auf 5,31 Prozent. Der größere Teil des Anstiegs erfolgte also erst nach dem von der BIZ untersuchten Zeitraum.1
Der starke Anstieg der Renditen lässt sich allerdings nicht allein mit höheren Inflationserwartungen erklären. Das zeigt ein Vergleich mit inflationsgeschützten US-Staatsanleihen. Deren Rendite stieg seit Ende Juni ebenfalls deutlich – von 2,20 auf 2,95 Prozent.5 Damit spricht vieles dafür, dass neben der Inflation weitere Faktoren eine wichtige Rolle gespielt haben. Dazu können beispielsweise veränderte Erwartungen an das langfristige Zinsniveau oder höhere Risikoaufschläge für langfristige Staatsanleihen gehören.2,6
Hohe Staatsschulden beschäftigen die Anleger
Die BIZ stellt fest, dass Anleger im Sommer für langfristige Staatsanleihen zunehmend höhere Renditen verlangten. Als einen Grund nennt sie die Sorge, dass die hohen Staatsschulden langfristig schwieriger zu finanzieren sein könnten.2
Die US-Staatsverschuldung liegt inzwischen auf einem historisch hohen Niveau. Damit wächst auch der Finanzierungsbedarf des Staates – ein Faktor, den Anleger am Anleihemarkt zunehmend im Blick haben.7
Das US-Finanzministerium kündigte im August an, mehr länger laufende Staatsanleihen zurückzukaufen.8 Solche Rückkäufe können die Nachfrage nach den Anleihen erhöhen und damit die Renditen dämpfen. Die Wirkung hielt jedoch nicht lange an: Laut BIZ stiegen die Renditen kurz darauf wieder deutlich.2
Auch die Renditen von Bundesanleihen sind gestiegen
Auch in Deutschland sind die Renditen seit dem Frühsommer deutlich gestiegen. So lag die Rendite zehnjähriger Bundesanleihen am 5. Oktober bei 3,45 Prozent, während sie Ende Juni noch bei 2,84 Prozent lag.9
Für die Staatshaushalte machen sich höhere Renditen jedoch erst nach und nach bemerkbar. Bereits ausgegebene Anleihen werden dadurch nicht unmittelbar teurer. Höhere Kosten entstehen vor allem dann, wenn Staaten neue Schulden aufnehmen oder auslaufende Anleihen durch neue ersetzen.10
Höhere Zinsen können sich auch auf Unternehmen und private Haushalte auswirken. Werden Kredite teurer, verändern sich beispielsweise die Finanzierungskosten für Investitionen oder Immobilienkäufe.11
Wie sich die Renditen weiter entwickeln, hängt damit von mehreren Faktoren ab. Neben der Inflation und den weiteren Entscheidungen der Notenbanken dürfte auch die Entwicklung der Staatsfinanzen eine Rolle spielen. Fest steht: Mit 5,31 Prozent hat die Rendite zehnjähriger US-Staatsanleihen ein Niveau erreicht, das seit mehr als zwei Jahrzehnten nicht mehr zu beobachten war.1
- Federal Reserve Board, über FRED (05.10.2026): Market Yield on U.S. Treasury Securities at 10-Year Constant Maturity.
https://fred.stlouisfed.org/series/DGS10 - Bank für Internationalen Zahlungsausgleich (14.09.2026): Yields climb, yet risk appetite holds firm.
https://www.bis.org/publications/qr-202609/yields-climb-yet-risk-appetite-holds-firm - U.S. Energy Information Administration (30.06.2026): Europe Brent Spot Price FOB.
https://www.eia.gov/dnav/pet/hist/RBRTED.htm - Federal Reserve Board (16.09.2026): Federal Reserve issues FOMC statement.
https://www.federalreserve.gov/newsevents/pressreleases/monetary20260916a.htm - U.S. Department of the Treasury (05.10.2026): Daily Treasury Par Real Yield Curve Rates.
https://home.treasury.gov/resource-center/data-chart-center/interest-rates/TextView?field_tdr_date_value=2026&type=daily_treasury_real_yield_curve - Federal Reserve Board (21.05.2019): Tips from TIPS: Update and Discussions.
https://www.federalreserve.gov/econres/notes/feds-notes/tips-from-tips-update-and-discussions-20190521.html - U.S. Department of the Treasury (06.10.2026): Debt to the Penny.
https://fiscaldata.treasury.gov/datasets/debt-to-the-penny/ - U.S. Department of the Treasury (19.08.2026): Treasury Announces Increased Sizes of Nominal Long-End Liquidity Support Buybacks Beginning September 9.
https://home.treasury.gov/news/press-releases/sb0607 - Deutsche Bundesbank (05.10.2026): Tägliche Renditen der jeweils jüngsten Bundeswertpapiere.
https://www.bundesbank.de/de/statistiken/geld-und-kapitalmaerkte/zinssaetze-und-renditen/taegliche-renditen-der-jeweils-juengsten-bundeswertpapiere-772218 - U.S. Department of the Treasury, TreasuryDirect (o.D.): Understanding Pricing and Interest Rates.
https://www.treasurydirect.gov/marketable-securities/understanding-pricing/ - Europäische Zentralbank (o.D.): Transmission mechanism of monetary policy.
https://www.ecb.europa.eu/mopo/intro/transmission/html/index.en.html
justTRADE. So einfach geht Investieren.
Dieser Beitrag dient ausschließlich allgemeinen Informationszwecken und stellt weder eine Anlageberatung noch eine Empfehlung oder Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für zukünftige Ergebnisse. Kapitalanlagen unterliegen Wertschwankungen und allgemeinen Kapitalmarktrisiken. Der Wert einer Anlage kann steigen oder fallen; Verluste bis hin zum vollständigen Verlust des eingesetzten Kapitals sind möglich.